05 mai 2023
[La Chronique Agora] La dernière hausse des taux... c'est promis ! La hausse de taux de la Fed cette semaine est anticipée par des experts comme étant la dernière avant la rechute, à grand renfort de données historiques. Mais les autorités contrôlent-elles encore suffisamment la situation pour cela ?
La hausse de taux de la Fed cette semaine est anticipée par des experts comme étant la dernière avant la rechute, à grand renfort de données historiques. Mais les autorités contrôlent-elles encore suffisamment la situation pour cela ?
Comme attendu, la Fed a augmenté de 25 points son taux directeur, le taux des fed funds, ce mercredi, dans une fourchette de 5% à 5,25%. Des experts nous affirment qu’il s’agissait très probablement de la dernière hausse de la Fed pour ce cycle de resserrement.
Même avant la conférence de presse de Jerome Powell, l’omission de la phrase clé « un renforcement supplémentaire de la politique peut être justifiée » dans le communiqué de presse était un signal clair.
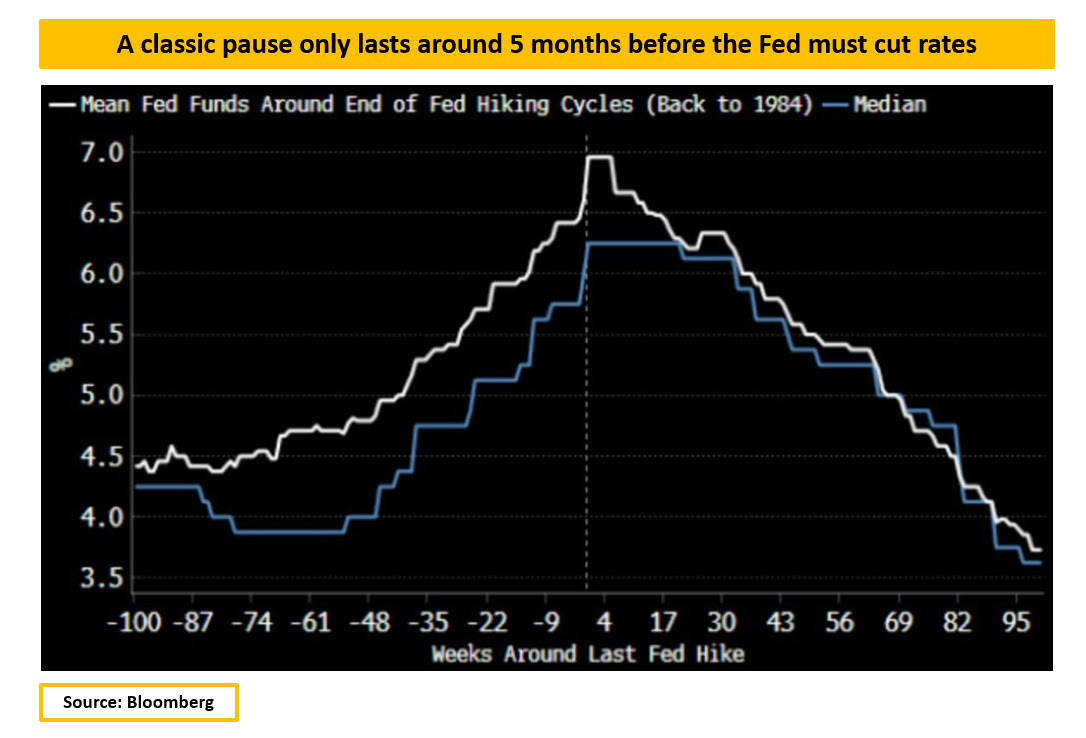
De plus, la déclaration sur ce qui vient ensuite était étrangement similaire à celle utilisée en juin 2006, lorsque la Fed a interrompu son cycle de hausse pendant 13 mois.
A ce stade, l’hypothèse de base est que Powell a le sentiment d’avoir terminé : après avoir augmenté les taux de 500 points de base en 15 mois, et compte tenu du resserrement quantitatif en cours… n’auriez-vous pas envie de faire une pause vous aussi ?
Est-ce suffisant ?
S’asseoir avec des taux à 5% et regarder comment « le resserrement cumulé de la politique monétaire, les décalages avec lesquels la politique monétaire affecte l’activité économique et l’inflation, et les développements économiques et financiers » se déroulent exactement ; voilà ce que la Fed veut faire maintenant.
Mais, après des mois passés à sous-estimer à quel point l’inflation serait élevée et persistante, qu’est-ce qui donne à la Fed suffisamment confiance que des fed funds à 5% sont suffisamment restrictifs pour s’asseoir et regarder comment ils freinent l’économie ?
Faisons un petit point historique.
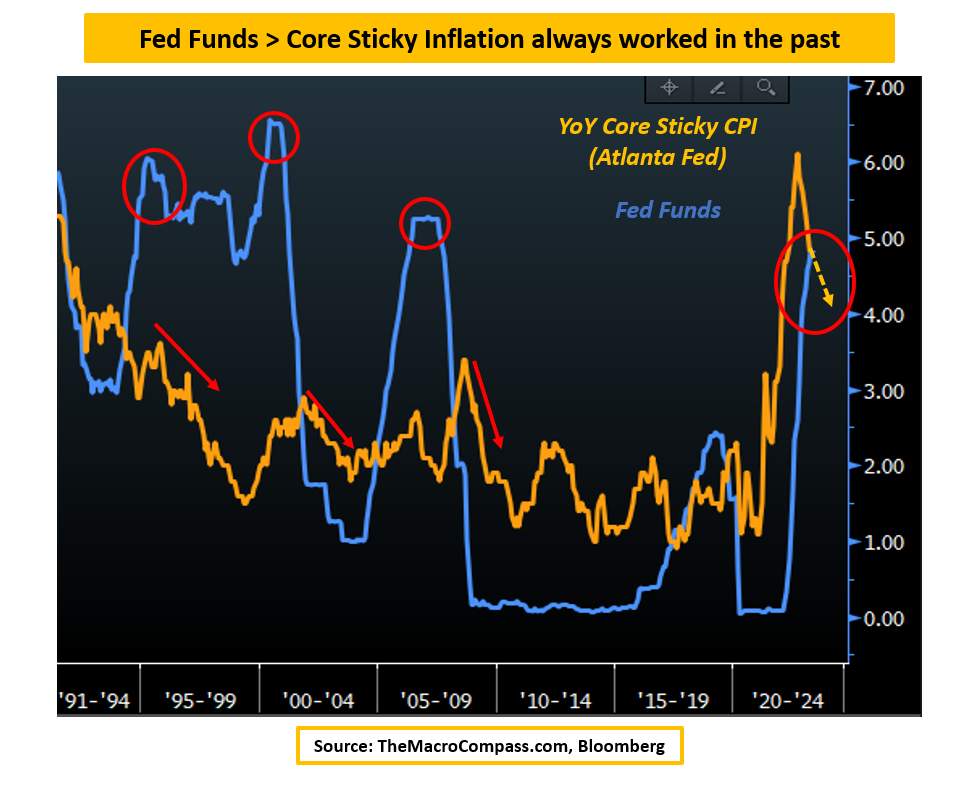
Au cours des 30 dernières années et plus, chaque fois que les fed funds (bleu) ont été relevés au-dessus des niveaux d’inflation sous-jacente (orange), la politique s’est avérée suffisamment restrictive pour ramener les pressions inflationnistes à 2% ou moins.
D’ici cet été, l’inflation sous-jacente annualisée devrait évoluer dans la zone des 4%, tandis que les se situeront à 5% ; l’histoire tend à suggérer que cela signifie que la Fed a suffisamment resserré.