18 juillet 2023
[La Chronique Agora] Quand le Livret A fragilise l'assurance vie : La situation de cette dernière est extrêmement précaire. D’où l’impossibilité de relever le taux du Livret A…
Il a fallu trancher, et la décision s’est faite une nouvelle fois au détriment des épargnants.
Au vu des estimations de l’Insee quant à l’inflation sur mois de juin (4,5%), la formule de calcul du taux du Livret A devait conduire à une nouvelle hausse de sa rémunération au 1er août. A cette date, le gouvernement aurait dû en théorie porter le rendement de 3% à 4% par an. Sauf que l’application de la formule n’est pas obligatoire.
Pour les citoyens-épargnants, cette hausse du taux était attendue avec impatience. Pour une question d’équité, tout d’abord : la formule a été introduite en 2004 pour permettre de réviser la rémunération du Livret A de manière apolitique, en fonction de la seule situation monétaire et inflationniste du pays. Plusieurs fois révisée depuis, elle a été un prétexte parfait pour baisser régulièrement le rendement du Livret A entre 2012 et 2021 sans grogne sociale.
Politiquement, ensuite, Bruno le Maire avait déclaré, début mai dernier, qu’il ne s’opposait pas à ce que la rémunération du Livret soit revue à la hausse. Ajoutant que sa « première responsabilité, c’est de protéger l’épargne des Français, surtout dans cette période de crise ». Il en a fait un engagement personnel.
Cependant, en face, d’autres acteurs économiques craignaient cette possible augmentation d’un tiers de la rémunération du placement sans risque.
Pour les organismes du logement social, qui profitent des dépôts du Livret A, la hausse du taux représenterait un renchérissement colossal du coût de l’argent. Alors que le secteur fait déjà face à l’inflation des coûts de construction et d’entretien et à une nécessaire modération des loyers perçus, l’équation économique risque de devenir intenable.
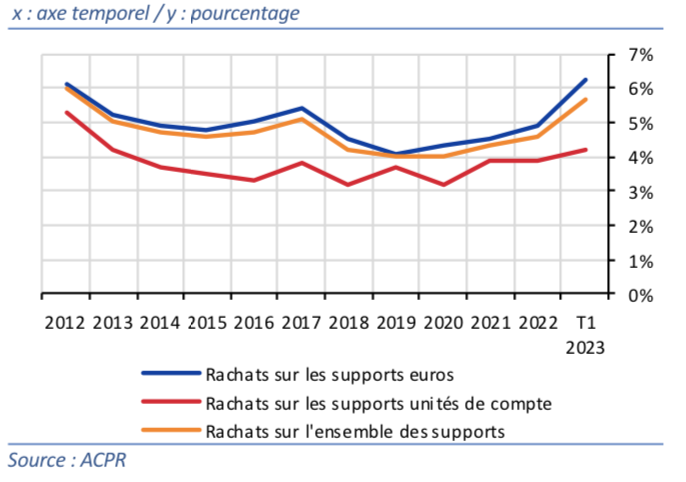
Mais il n’y a pas que les bailleurs sociaux qui vont payer fort cher un passage de 3% à 4% de la rémunération du Livret A. L’assurance-vie en euros, autrefois une destination privilégiée de l’épargne monétaire des Français, voit l’écart se creuser entre la rémunération qu’elle peut offrir et la concurrence « déloyale » du Livret, dont le taux est supérieur et la fiscalité plus favorable.
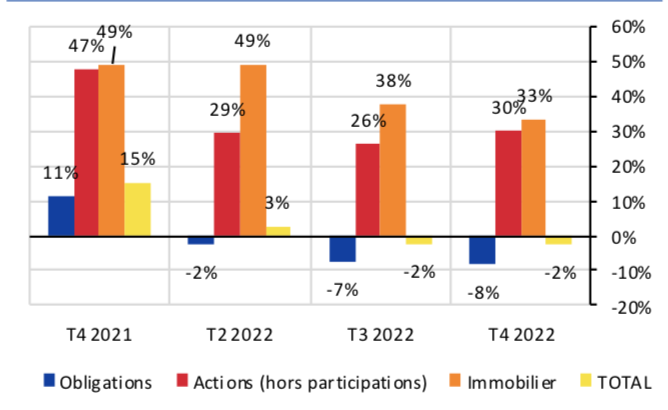
Déjà mis à mal en 2021 et 2022, les assureurs ont subi un début d’année 2023 historiquement mauvais, au point que certains analystes se demandent si tous les assureurs pourront survivre sans avoir recours aux mécanismes de protection comme le gel des retraits.
Bruno le Maire ainsi dû choisir entre mécontenter 56 millions de détenteurs de Livrets A, ou bien porter le coup de grâce à un secteur dont l’encours représente le tiers du patrimoine financier des Français (1 885 Mds€ fin 2022, soit 70% du PIB).